民间借贷纠纷|多笔往来叠加部分现金交付,债务人缺席审理,我方代理出借人全额实现数十万元债权
2026-09-11
原告与被告系多年朋友关系,双方还共同参与项目合作,日常经济往来频繁。被告因个人资金周转、消费等多重原因,多次向原告提出借款请求。前期原告分多笔通过微信、支付宝向被告完成转账出借;后续双方对前期多笔零散借款进行整体汇总对账,于 2024 年 5 月 签署书面《借条》,将多笔碎片化往来统一结算,确认借款总本金。借条同时约定借款期限、月利率标准,并且特别作出约定:后续如因催收、诉讼产生的律师费、担保费、诉讼费等全部实现债权的费用,均由借款人被告承担。
案涉债权本金由两部分组成,一部分为多笔微信、支付宝转账合计十余万元,每一笔均留有电子转账凭证;另一部分为现金交付,基于双方朋友及项目合作的信任关系,结合被告阶段性资金需求,以现金方式完成交付。借条出具之后,约定借款期限届满,被告分文未还,既没有归还本金,也没有支付任何利息。原告多次通过微信等方式沟通催讨,被告始终未能履行还款义务。
在自行催要无果的情况下,原告委托浙江法峻律师事务所方李媛律师向杭州市余杭区人民法院提起诉讼,主张实现全部债权,提出四项诉讼请求:
1. 判令被告归还全部借款本金。
2. 判令被告按法律保护上限支付自资金出借之日起至实际清偿之日止的利息。
3. 判令被告承担原告为本案维权实际支出的律师代理费用。
4. 判令被告承担本案全部诉讼相关费用。
本案法院受理后,依法适用简易程序开庭审理。被告经法院传票合法传唤,无正当理由拒不到庭,亦未向法院提交任何答辩材料与反驳证据,选择消极逃避诉讼。
1. 案涉《借条》属于多笔往来的结算凭证,在存在相当比例现金交付、缺少对应银行流水佐证的情况下,能否认定全部数十万借款本金已经实际完成交付。
2. 民间借贷实践中,当债务人缺席庭审、不进行任何抗辩时,债权人仍需要达到民事诉讼高度盖然性证明标准,如何通过现有间接证据印证现金交付事实。
3. 借条中原约定月利率高于民间借贷司法保护上限,起诉时主动下调至 LPR 四倍标准,该利息主张能否得到法院完整支持。
4. 借条明确约定律师费由违约方承担,原告实际支付的大额律师费,是否属于合理的实现债权费用,应当由债务人予以承担。
接受委托时承办律师即识别本案两大风险点:
第一,债权由多笔转账 + 现金组合而成,现金部分无直接流水,若证据组织不到位,法院极有可能对现金部分不予认定,直接造成委托人数十万债权缩水;
第二,被告存在失联、消极应诉风险,被告不到庭不等于原告直接胜诉,法院依旧会严格审查借贷合意与款项交付全部要件。基于案件实际情况,承办律师确立整体办案策略:以结算借条作为核心债权基石,区分转账、现金两部分事实,组合流水、聊天记录、交易习惯构建闭环证据链;主动优化利息计算方案,同步主张维权合理开支,最大化保障委托人的全部经济利益。
承办律师对案件全部材料进行逐件、逐笔梳理核验:归集《借条》原件、全部微信及支付宝转账电子回单、完整微信聊天记录、律师费发票、委托代理合同等全套证据。
(1)针对转账部分:把分散在不同时间点的多笔微信、支付宝转账,按时间顺序整理成册,逐笔标注转账时间、交易金额,完整还原线上出借的全过程,该部分事实可以直接由电子凭证予以证实。
(2)针对现金交付部分:现金是本案最大的举证难点,没有直接支付流水。承办律师充分挖掘间接证据,结合当事人陈述、双方长期朋友 + 项目合作的特殊交往背景、案涉借条属于事后汇总结算的法律性质,再结合聊天记录中双方谈及资金使用、欠款核对的内容进行佐证。向法庭重点阐释:该借条并非单次借款的借据,而是对双方过往多笔经济往来的整体对账确认,结合双方的交易模式,现金交付具备现实合理性,用以帮助法官形成完整心证,达到高度盖然性的证明标准。
办案提示:民间借贷属于实践性合同,仅有借条不能等同于款项已经交付。即便被告拒不到庭,法院依然会审慎审查资金交付事实,现金交付部分如果缺少佐证,几十万的债权就有可能部分无法得到支持。
原借条约定的月利率,已经超出《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》划定的司法保护上限。如果直接按照借条原始利率起诉,超出部分会被法院直接驳回。承办律师在起草起诉材料阶段,直接对诉讼请求做专业化调整,放弃借条过高的约定利率,主动将利息计算标准下调至全国银行间同业拆借中心公布的一年期贷款市场报价利率四倍。同时精准锁定利息起算时点、明确暂计金额,并且写明 “计算至实际清偿之日止”,保证利息诉求完全符合现行司法解释,从源头规避诉求不被支持的风险,最大限度保障原告可实现的利息收益。
案涉借条中已经明确约定,因催收借款产生的律师费由借款人承担。承办律师将委托代理协议、律师费支付凭证、正规发票完整整理作为证据提交,向法庭重点说明:该笔律师费是债权人为追索本案数十万元债权,实际发生的维权支出,收费标准符合浙江省律师服务相关收费参考,属于合理实现债权的费用,依据双方书面约定,理应由违约的被告全部承担。
结合被告前期沟通状态,承办律师提前预判被告极有可能拒不出庭。庭审准备中,摒弃 “被告不来就万事大吉” 的误区,完整准备事实陈述、举证目录、书面代理意见。庭审中,即便被告缺席,依旧完整逐项出示全部证据,清晰还原双方相识合作背景、多笔借款发生过程、对账出具结算借条、转账及现金交付事实、到期拒不还款、原告多次催讨的完整事实链条,围绕借贷合意、款项交付、利息、律师费四大要点充分发表代理意见,完整完成全部举证、法庭调查环节,夯实案件事实基础。
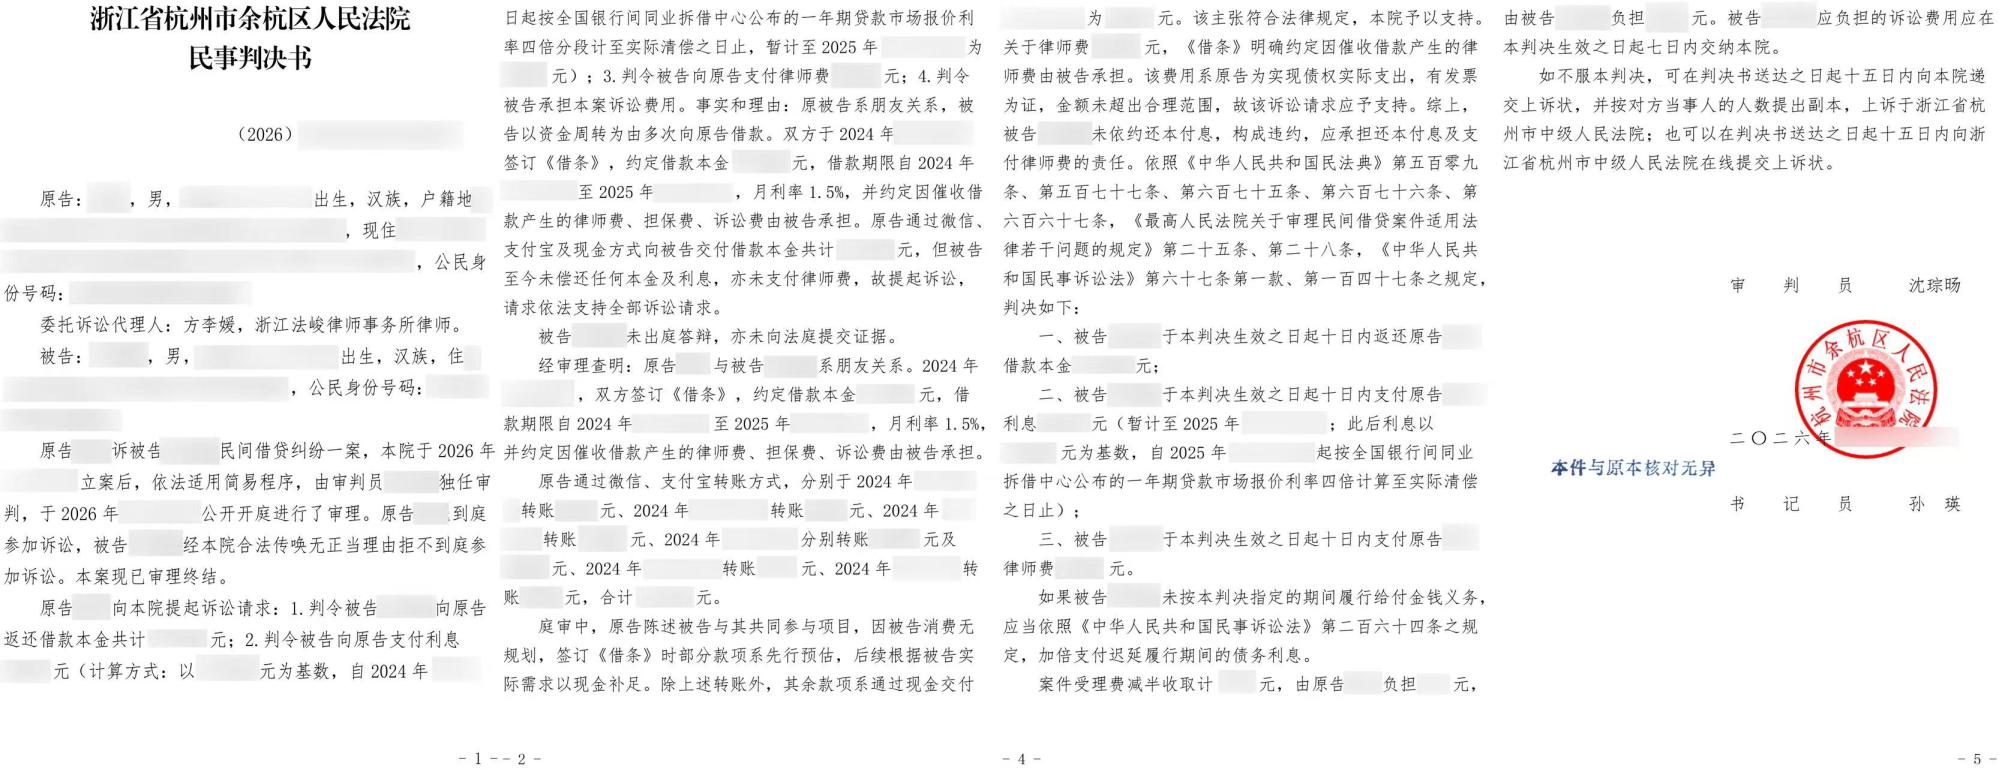
杭州市余杭区人民法院经审理后认为,案涉《借条》系双方当事人真实意思表示,内容不违反法律、行政法规强制性规定,双方之间民间借贷关系合法有效。案涉借条本质是对双方过往多笔经济往来的结算确认,结合双方朋友关系、共同项目合作的交易习惯,以及原告对于现金交付过程的合理解释,现有证据可以印证全部借款本金已经实际交付。被告经合法传唤拒不到庭,视为自行放弃抗辩权利,应当承担相应不利后果。
关于利息,原告主动将利率调整至法定司法保护上限,符合法律规定,法院全部予以支持。针对律师费,借条已经明确约定由违约方承担,费用已经实际支付,金额处于合理区间,依法予以支持。
最终法院作出判决:
1. 判令被告于判决生效十日内归还全部借款本金。
2. 判令被告向原告支付相应利息(暂计至指定日期,后续以未清偿本金为基数,按全国银行间同业拆借中心一年期 LPR 四倍继续计算至实际清偿之日止)。
3. 判令被告承担原告为维权支出的律师费。
4. 本案诉讼费用由原被告按照比例予以分担。
判决同时明确,若被告未按照判决指定期间履行金钱给付义务,需要加倍支付迟延履行期间的债务利息。双方当事人如不服一审判决,可在法定上诉期限内向杭州市中级人民法院提起上诉。
1. 多笔零散借款务必及时签署结算借条。朋友、合作伙伴之间长期发生多笔资金出借,账目零散,极易出现证据碎片化。建议定期开展对账,签署结算性质借条,对总借款金额、利息标准、借期、违约维权费用进行书面固定,将多笔零散债权整合为一份完整债权凭证,大幅降低后续诉讼举证难度,保障几十万级别债权的安全。
2. 现金出借风险极高,尽量优先使用转账方式交付。如客观条件下确需现金交付,除借条之外,务必留存资金来源、聊天确认记录、录音录像等间接佐证材料。仅有借条,一旦对方否认收到钱款,大额现金部分极有可能得不到法院支持。
3. 借条中可以提前约定律师费、保全费、诉讼费由违约方承担。民间借贷案件中,书面明确约定实现债权的相关费用由借款人承担,在金额合理的前提下,法院一般予以支持,能够让违约的债务人承担债权人维权产生的实际成本。
4. 注意民间借贷利率的法定保护上限。如果原始借条约定利率过高,起诉阶段应当主动调整至司法保护上限,不要直接沿用过高利率,避免利息部分被法院驳回,造成债权损失。
5. 债务人拒不到庭不等于债权人必然胜诉。面对几十万的大额债权,即便被告消极逃避诉讼,债权人也必须完整举证,同时证明借贷合意与款项实际交付两大核心要件,构建完整证据链,法院才会支持全部诉讼请求。
浙江法峻律师事务所债权债务业务团队,长期处理各类民间借贷、货款追索、担保纠纷、强制执行案件,擅长处理多笔往来、部分现金交付、债务人失联缺席庭审等复杂大额债权案件。从证据固定、诉讼方案设计、庭审代理,到后续强制执行阶段,为当事人提供全流程一体化的债权实现法律服务。